23 de octubre de 2026
¿Reclamo al seguro o reparación por su cuenta? Cómo decidir después de un daño en el techo
Después de un daño en el techo, presentar un reclamo no siempre es lo indicado. Una forma sencilla de comparar su deducible, su póliza y el costo de la reparación, y lo que un techador puede y no puede hacer según la ley de Texas.
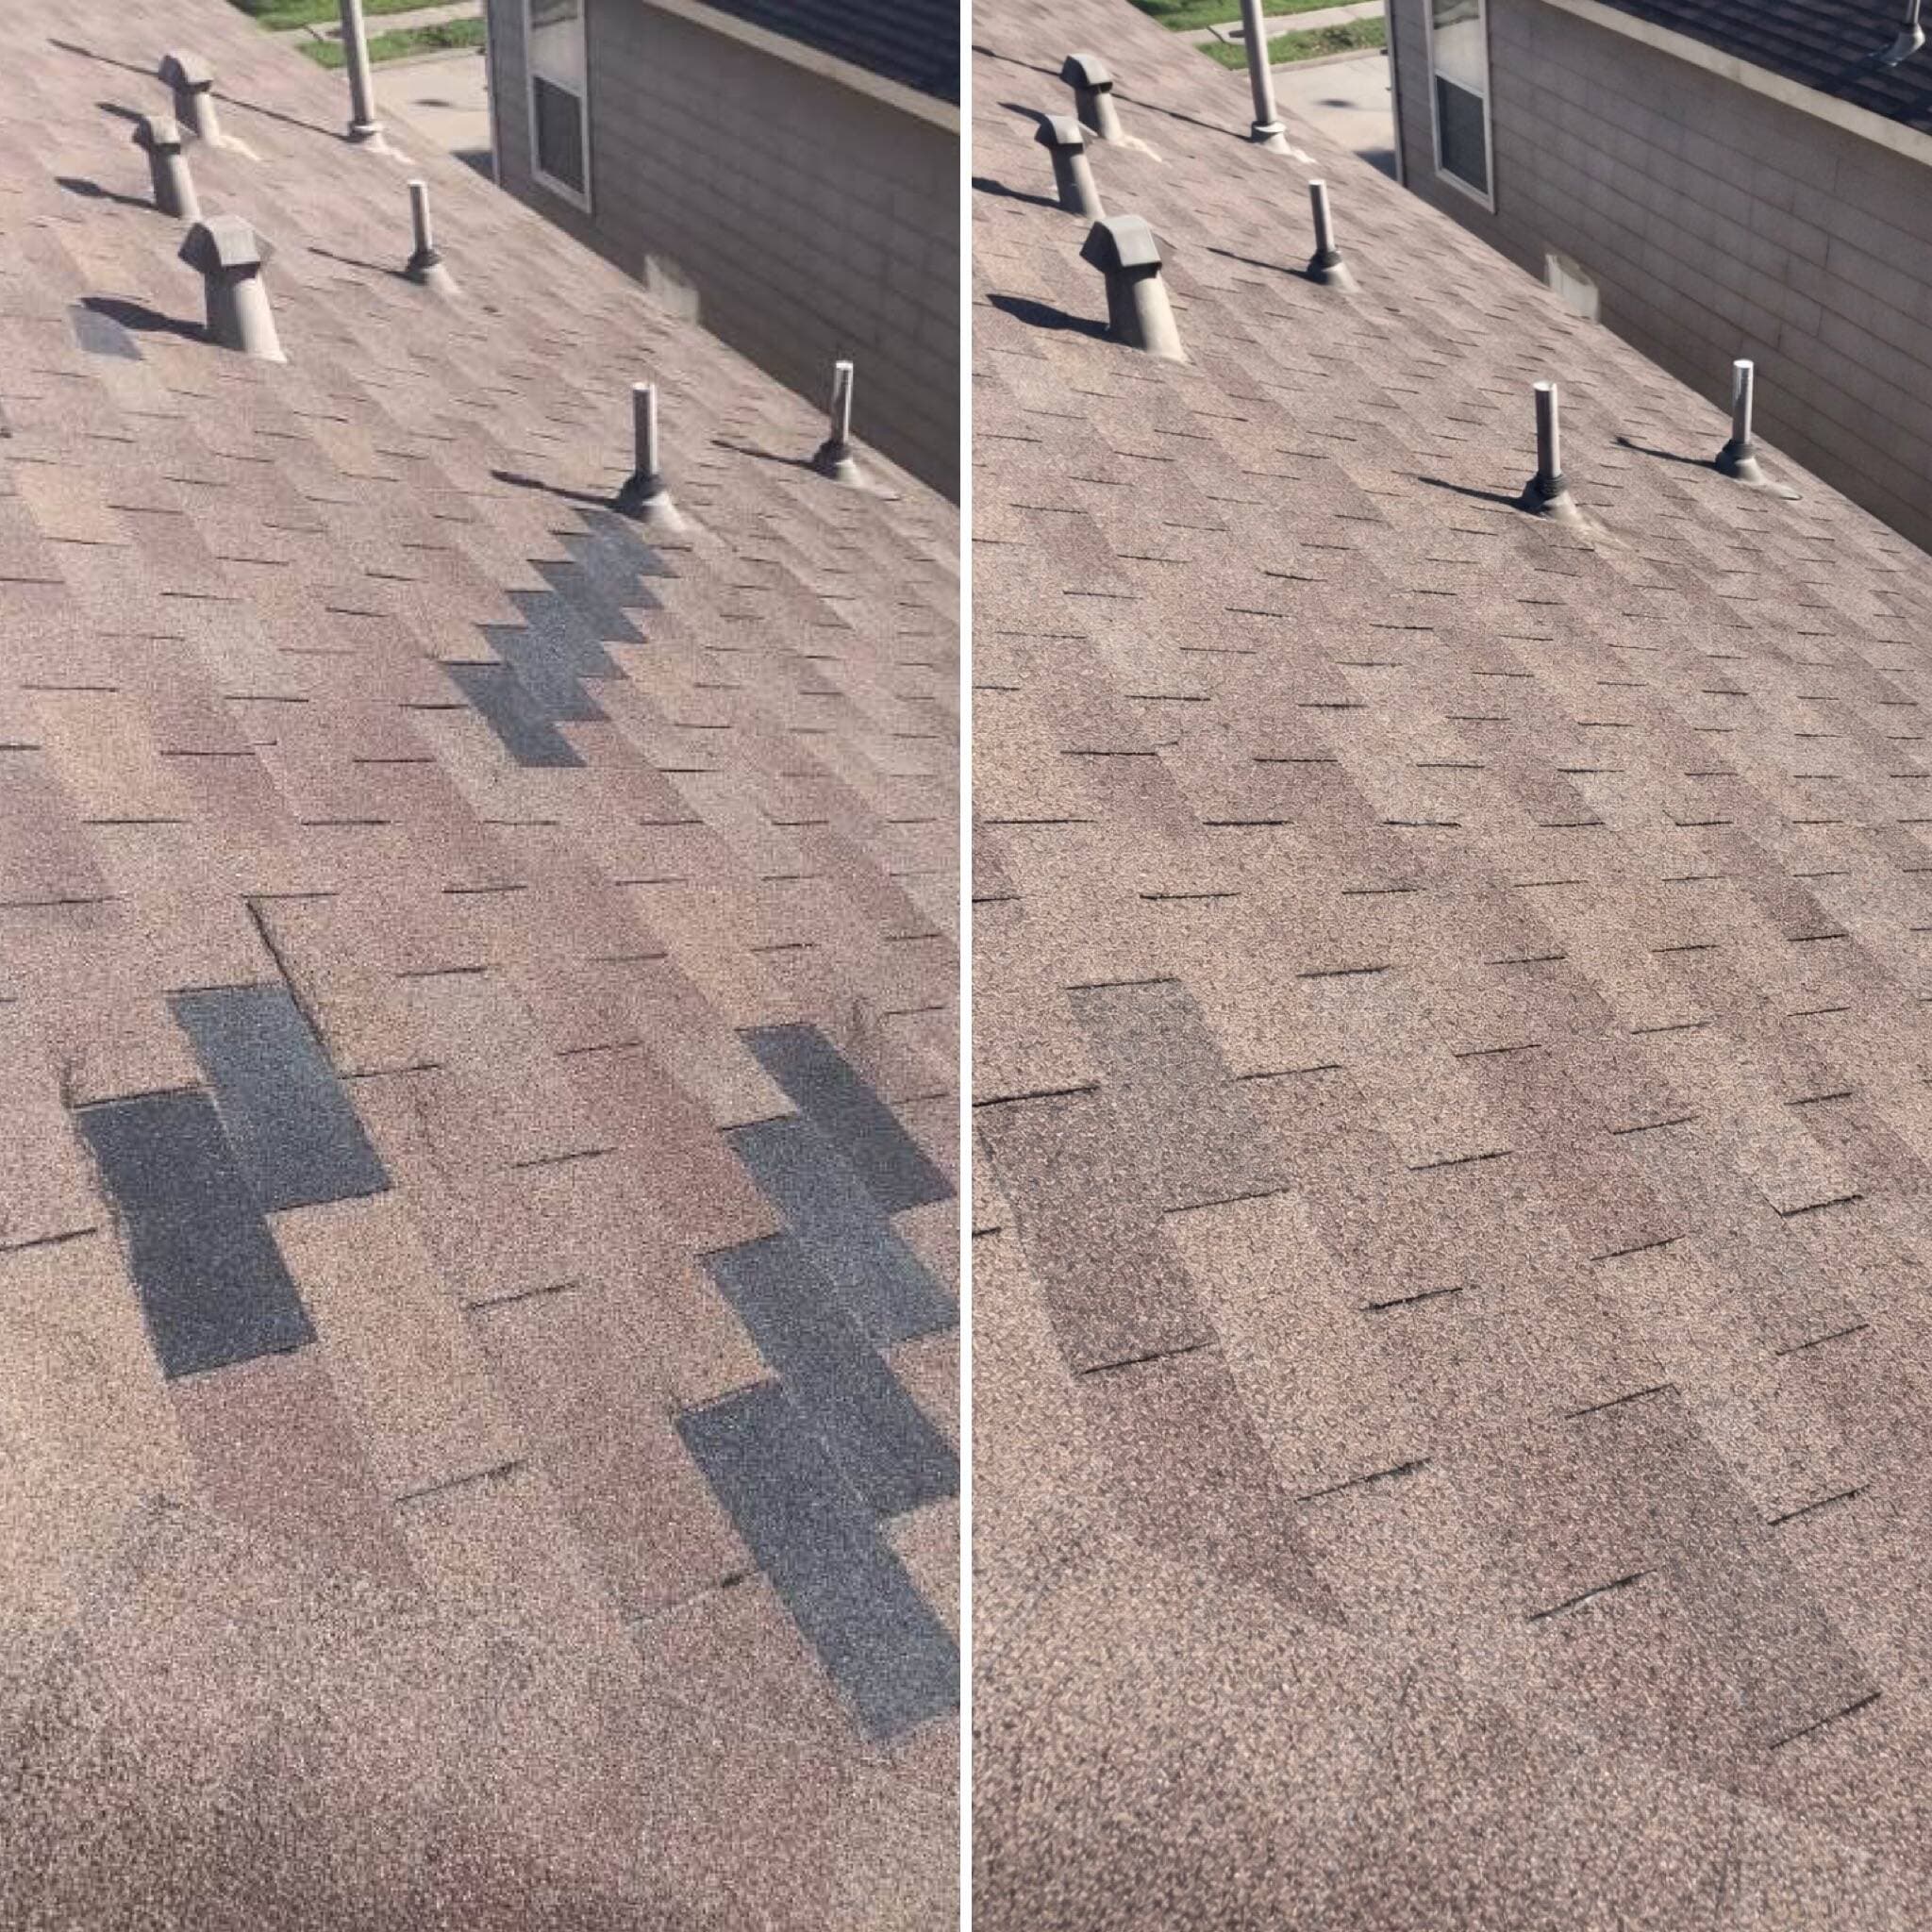
Pasa una tormenta, encuentra tejas en el patio y la primera pregunta casi siempre es la misma: ¿llamo a mi compañía de seguros o simplemente pago la reparación? No hay una sola respuesta correcta. Depende de su póliza, de su deducible y de qué tan grande es el daño en realidad. Esta es una forma sencilla de pensarlo.
Primero: asegure la casa y documente todo
Decida lo que decida, empiece con estos dos pasos:
- Evite más daño si puede hacerlo con seguridad. Muchas pólizas esperan que tome medidas razonables para evitar más daño, como poner una lona sobre una abertura. Revise lo que dice su póliza y guarde los recibos de lo que pague.
- Documente todo. Tome fotos con fecha del techo, del patio y de cualquier mancha o gotera adentro, y anote cuándo pasó la tormenta. Hágalo antes de cualquier reparación permanente.
Una buena documentación ayuda en cualquier caso. Si presenta un reclamo, muestra el daño y cuándo ocurrió. Si paga usted, es un registro claro de lo que se reparó.
Segundo: conozca sus dos números
Su deducible. Es lo que usted paga antes de que el seguro pague algo. En Texas, los deducibles por viento y granizo muchas veces son un porcentaje de la cobertura de la vivienda y no una cantidad fija, según el Departamento de Seguros de Texas. Busque la cifra exacta en la página de declaraciones de su póliza.
Su tipo de cobertura. Una póliza de costo de reemplazo generalmente paga lo necesario para reparar o reemplazar con materiales similares. Una póliza de valor real en efectivo descuenta la depreciación, lo que puede hacer una gran diferencia en un techo viejo. Su póliza indica cuál tiene.
Tercero: compare el costo de la reparación con el deducible
Cuando sepa su deducible, pida un presupuesto por escrito y detallado de la reparación. Luego compare los dos:
- La reparación cuesta menos que su deducible. El seguro no pagaría nada, así que un reclamo quizá no tenga sentido. Pagar la reparación usted mismo suele ser lo más sencillo.
- La reparación cuesta bastante más que su deducible. Para eso es el seguro. Comuníquese con su compañía de seguros o su agente para iniciar un reclamo.
- Están muy parejos. Esta es la zona gris. Pregunte a su agente cómo un reclamo podría afectar su prima o su renovación, y compárelo con lo que en realidad recibiría.
Si tiene dudas, llame a su agente o a su aseguradora y pregunte. Explicar la cobertura es parte de su trabajo. Es válido preguntar desde el principio cómo tratan una consulta comparada con un reclamo presentado.
Lo que un techador puede y no puede hacer según la ley de Texas
Esta parte lo protege a usted, así que vale la pena conocerla:
-
Un techador no es su ajustador. Según el Código de Seguros de Texas (Capítulo 4102), un contratista no puede actuar como ajustador público ni negociar su reclamo por usted. Solo su compañía de seguros ajusta su reclamo, y solo usted o alguien legalmente autorizado puede representarlo.
-
Nadie puede hacer desaparecer su deducible. La ley de Texas (Código de Negocios y Comercio §27.02) prohíbe que un contratista renuncie a cobrarle, le reembolse o absorba su deducible. Si alguien se lo ofrece, aléjese.
-
Nadie puede prometerle cobertura. Si un daño está cubierto lo decide su aseguradora según su póliza. Desconfíe de quien le prometa que el seguro le pagará un techo nuevo.
Lo que sí podemos hacer es darle un presupuesto gratis y documentar el daño con fotos de dron y un presupuesto detallado por escrito. Puede usar ese registro para decidir si presenta un reclamo, compartirlo con su ajustador si así lo decide, o simplemente pagar la reparación. El reclamo queda en sus manos.
¿Está decidiendo qué hacer después de una tormenta?
Presupuesto gratis con fotos documentadas con dron y un presupuesto detallado por escrito. Úselo como usted decida.
Si decide pagar por su cuenta
Pagar usted mismo muchas veces es lo correcto cuando el daño es menor. Algunos consejos:
- Pida el detalle. Debe ver exactamente qué se va a reparar y cuánto cuesta.
- Pregunte si basta con una reparación. Un techador honesto le dirá cuando una reparación puntual resuelve el problema y no hace falta cambiar el techo.
- Guarde sus registros. Las fotos, el presupuesto y la factura sirven si la misma área vuelve a dar problemas o cuando venda la casa.
¿Debo presentar un reclamo por un daño menor en el techo?
Si la reparación cuesta menos que su deducible, el seguro no pagaría nada, así que un reclamo quizá no tenga sentido. Compare un presupuesto por escrito con su deducible y pregunte a su agente si tiene dudas.
¿Un techador puede pagar o perdonar mi deducible?
No. La ley de Texas (Código de Negocios y Comercio §27.02) prohíbe que un contratista renuncie a cobrarle, le reembolse o absorba su deducible. El asegurado es quien lo paga.
¿Mi techador puede hablar con mi compañía de seguros por mí?
En Texas, un contratista no puede actuar como su ajustador ni negociar su reclamo (Código de Seguros, Capítulo 4102). Su techador puede darle un presupuesto documentado, que usted puede decidir compartir con su ajustador.
¿Cómo encuentro mi deducible?
Revise la página de declaraciones de su póliza o pregunte a su agente. En Texas, los deducibles por viento y granizo muchas veces son un porcentaje de la cobertura de la vivienda, no una cantidad fija.
En resumen
Asegure el techo, documente el daño y busque su deducible. Luego compárelo con un presupuesto de reparación por escrito. Si los números están parejos o tiene dudas, pregunte a su agente de seguros, que puede explicarle su póliza.
Este artículo es información general, no asesoría de seguros ni asesoría legal. Su póliza, su compañía de seguros y su agente determinan cómo se maneja su situación específica.
Francisco Brito, Roofing 365
Techos y construcción en Conroe, TX — escrito por la gente que sube al techo, no por una granja de contenido.